

La reforma fiscal 2027 en 60 segundos
La reforma fiscal 2027 no sube la tasa del ISR empresarial (30%) ni la del IVA (16%), pero sí hará que muchas empresas paguen más impuesto. Lo logra ensanchando la base gravable: limita cuánto se deduce, cuántas pérdidas fiscales se amortizan y cuántos intereses se descuentan.
Para el empresario, la pregunta correcta no es "¿subieron los impuestos?", sino "¿cuánto efectivo adicional saldrá de mi caja en 2027 y qué puedo hacer antes del 1 de enero?". Este artículo responde ambas desde tres ángulos: fiscal, financiero y jurídico, incluida la posibilidad de un amparo fiscal o un juicio de nulidad.
- A quién afecta: personas morales, con especial intensidad a medianas y grandes empresas, negocios apalancados con deuda, grupos corporativos y empresas que pagan servicios o regalías al extranjero.
- Qué cambia: deducciones autorizadas, amortización de pérdidas fiscales, deducción de intereses, momento de deducción de ciertos pagos, cuentas fiscales (CUCA y CUFIN) y el régimen de grupos de sociedades.
- Cuándo: a partir del 1 de enero de 2027, una vez concluido el proceso legislativo y publicada en el Diario Oficial de la Federación.
- Cómo defenderse: con planeación antes del cierre de 2026 y, cuando proceda, con amparo contra leyes fiscales, cuyos plazos son cortos y no admiten prórroga.
¿En qué va la reforma fiscal 2027? Estatus legislativo al 28 de octubre de 2026
La Ley de Ingresos de la Federación 2027 y la Ley Federal de Derechos ya fueron aprobadas por ambas Cámaras y enviadas al Ejecutivo para su publicación. La reforma a la Ley del ISR, en cambio, regresó a la Cámara de Diputados porque el Senado modificó un artículo.
| Fecha | Órgano | Qué pasó |
|---|---|---|
| 27 oct 2026 | Pleno del Senado | Aprueba sin cambios la LIF y la LFD. Aprueba la LISR con una reserva al artículo 78-E y la devuelve a Diputados (Proceso) |
| 21 oct 2026 | Comisiones del Senado | Aprueban las tres minutas sin cambios (Diario de Yucatán / El Universal) |
| 13 a 15 oct 2026 | Pleno de Diputados | Aprueba LFD, LISR y LIF (Deloitte). En comisión se ajustaron reglas de pagos al extranjero, maquiladoras y fideicomisos inmobiliarios (Bloomberg Línea) |
| 8 sep 2026 | Ejecutivo Federal | Presenta el Paquete Económico 2027: Criterios, LIF, Presupuesto e iniciativas de LISR y LFD (Greenberg Traurig) |
Qué falta. Que Diputados vote solo la parte modificada por el Senado, como ordena el artículo 72, inciso E, de la Constitución, y que el decreto se publique en el Diario Oficial de la Federación. La entrada en vigor prevista es el 1 de enero de 2027.
Qué cambió el Senado. Excluyó del nuevo mecanismo de control de deducciones a dos sectores: la industria automotriz que opera con autorización de depósito fiscal para ensamble y fabricación de vehículos, y quienes expenden, distribuyen o comercializan gasolinas y diésel con permiso vigente (Proceso).
Cada excepción sectorial agregada a última hora es un dato jurídico, no solo político. Si una gasolinera queda fuera del candado y una distribuidora de abarrotes o de acero con márgenes similares queda dentro, se abre un argumento de inequidad tributaria que explicamos más adelante.
Los cambios a la Ley del ISR 2027 que golpean a las empresas
El corazón de la reforma es un nuevo Capítulo X en el Título II de la LISR (artículos 78-A a 78-F), llamado "mecanismo de control de las deducciones autorizadas y de las pérdidas fiscales". Aplica a personas morales con ingresos acumulables superiores a 50 millones de pesos que determinen utilidad fiscal. Diputados aprobó el dictamen sin cambios sustantivos respecto de la iniciativa (TaxToday / Thomson Reuters; dictamen en la Gaceta Parlamentaria, 13 oct 2026).
| Tema | Qué cambia en 2027 | Por qué le importa a tu empresa |
|---|---|---|
| Tope a deducciones (art. 78-B) | Si tus deducciones son iguales o menores al 96.67% de tus ingresos, solo deduces el 99% de ellas. Si las superan, el tope es el 96.67% de tus ingresos | Se crea una utilidad fiscal mínima. El remanente se actualiza y puede aplicarse en los 20 ejercicios siguientes, sujeto otra vez al tope |
| Pérdidas fiscales (art. 78-C) | Solo puedes amortizar pérdidas hasta el 50% de la utilidad fiscal ya ajustada | Aunque tengas pérdidas acumuladas, pagarás ISR. Las pérdidas previas a 2027 amplían su plazo a 20 ejercicios |
| Pagos provisionales 2027 | El coeficiente de utilidad se multiplica por 1.0658 o por 2.6162, según el nivel de deducciones del ejercicio anterior. También se limita la pérdida aplicable al 50% | El golpe llega desde el pago de febrero, no hasta la declaración anual |
| Intereses (art. 28, fr. XXXII) | El límite de intereses netos deducibles baja del 30% al 20% de la utilidad fiscal ajustada | Encarece la deuda, sobre todo la intragrupo y la de adquisiciones apalancadas |
| Pagos al extranjero (arts. 147 y 153, entre otros) | Solo se deducen en el ejercicio en que se paga la contraprestación y se entera la retención. La retención nace con la exigibilidad, el devengo o el pago, lo que ocurra primero | Regalías, servicios intercompañía y asistencia técnica pueden quedar sin deducción en el año en que se registran |
| Anticipos | Los anticipos por servicios o arrendamiento se deducen cuando se presta el servicio o transcurre el periodo de uso | Desaparece la deducción por el solo desembolso |
| CUCA y costo fiscal de acciones | En capitalización de pasivos no cuentan los intereses devengados no pagados ni el IVA. Las cuentas por cobrar aportadas cuentan hasta que se cobran | Afecta reembolsos de capital, ventas de acciones y reestructuras |
| CUFIN | Se restan también las erogaciones que no cumplen requisitos de deducibilidad | Menos dividendos libres de ISR corporativo |
| Régimen opcional para grupos de sociedades | Se deroga desde el 1 de enero de 2027 y se debe enterar el ISR diferido conforme a transitorios | Los grupos pierden el diferimiento y deben reconstruir saldos |
| RESICO personas morales | El límite sube de 35 a 50 millones de pesos y el régimen se vuelve opcional | Una puerta de salida del Capítulo X para empresas medianas que califiquen |
| Estímulos | Deducción inmediata y deducciones adicionales por capacitación e innovación ligadas al Plan México y a los Polos de Desarrollo, hasta 2030 | Planear inversiones puede compensar parte del costo |
Fuentes de la tabla: EY México, Greenberg Traurig y TaxToday.
Quién queda fuera del candado (art. 78-E). Coordinados, sector primario, maquiladoras (salvo ventas nacionales), empresas en quiebra, aseguradoras, beneficiarios de ciertos estímulos y empresas con menos de cinco ejercicios en el RFC. Si Diputados acepta el cambio del Senado, también automotrices con depósito fiscal y gasolineras con permiso.
La trampa antielusión. La exclusión por antigüedad no aplica si la nueva sociedad recibe activos, clientes, marcas o contratos de otra con los mismos socios. Tampoco aprovecha a sociedades que surjan de fusiones o escisiones hechas desde el 8 de septiembre de 2026. Crear una empresa nueva para "empezar de cero" no funciona.
Ley de Ingresos 2027, aduanas y combustibles: lo que también toca a tu empresa
La Ley de Ingresos de la Federación 2027 ya está aprobada y trae la ventana de regularización fiscal más amplia de los últimos años. Diputados eliminó el tope de 300 millones de pesos y la exclusión de grandes contribuyentes que proponía la iniciativa (TaxToday).
| Medida (LIF 2027) | Qué establece | Lectura para el empresario |
|---|---|---|
| Programa de Regularización Fiscal (art. Vigésimo Primero transitorio) | Condonación del 100% de multas, recargos y gastos de ejecución pagando el principal actualizado; 90% en multas formales. Adeudos de 2025 y anteriores. Solicitud a más tardar el 31 oct 2027 y pago a más tardar el 31 dic 2027 | Ventana para limpiar contingencias antes de vender, fusionar o financiarse. Si el crédito está firme, exige desistirse de los medios de defensa. Excluye casos de delitos fiscales, operaciones inexistentes o comprobantes falsos |
| Recargos | 1.38% mensual por prórroga; 1.42%, 1.63% y 1.97% mensual en pagos a plazos | Financiarse con el SAT cuesta más de 16% anual simple |
| Retorno de capitales | ISR de 7.5%, sin deducciones, para recursos lícitos en el extranjero al 8 sep 2026, retornados antes del 31 dic 2027 e invertidos en México al menos tres años | Oportunidad para tesorerías familiares y grupos con efectivo fuera del país |
| Ofertas públicas iniciales | Tasa preferencial de 10% a la ganancia en OPI, con requisitos y límites | Abre una salida bursátil más barata para empresas familiares medianas |
| FIBRAS | El 95% mínimo de distribución se ajusta para que el nuevo tope de deducciones no obligue a repartir efectivo inexistente | Reconocimiento legislativo de que el candado puede gravar utilidades que no existen en caja |
| Combustibles (IEPS) | Régimen de control y pago para comercializadores distintos de productores e importadores, desde el 1 jul 2027 | Cadena de suministro de combustibles bajo mayor fiscalización |
| IVA tasa 0% | Librerías cuyos libros, periódicos y revistas sean al menos 90% de sus ingresos | Estímulo sectorial focalizado |
En paralelo, el Congreso aprobó una reforma a la Ley Aduanera para fortalecer las facultades de comprobación de la autoridad y combatir la subvaluación (Deloitte, Flash Fiscal 38/2026). Para importadores y empresas IMMEX, 2027 será un año de revisión de valor en aduana, no solo de ISR.
El dato más revelador de toda la LIF es la regla de FIBRAS. El propio legislador admite que el artículo 78-B puede generar "resultado fiscal" sin efectivo real. Ese reconocimiento sirve como argumento en cualquier defensa que sostenga que el candado grava una riqueza ficticia.
Connotación económica y financiera: no sube la tasa, sube la tasa efectiva
Para una empresa con 200 millones de pesos de ingresos, la reforma puede elevar el ISR entre 9% y 66% sin tocar la tasa del 30%. Todo depende de dos variables: el margen real del negocio y las pérdidas fiscales acumuladas.
| Escenario ilustrativo (ingresos de 200 mdp) | ISR 2026 | ISR 2027 | Cambio | Tasa efectiva sobre la utilidad real |
|---|---|---|---|---|
| Margen holgado: deducciones de 180 mdp, utilidad real de 20 mdp | 6.00 mdp | 6.54 mdp | +9% | 32.7% |
| Margen estrecho: deducciones de 196 mdp, utilidad real de 4 mdp | 1.20 mdp | 2.00 mdp | +66% | 50.0% |
| Con pérdidas previas de 30 mdp y deducciones de 180 mdp | 0.00 mdp | 3.27 mdp | De cero a pagar | 16.4% |
Cálculo propio con la mecánica de los artículos 78-B y 78-C descrita en la iniciativa y el dictamen. No incluye PTU, actualización, estímulos ni el efecto de remanentes en años futuros.
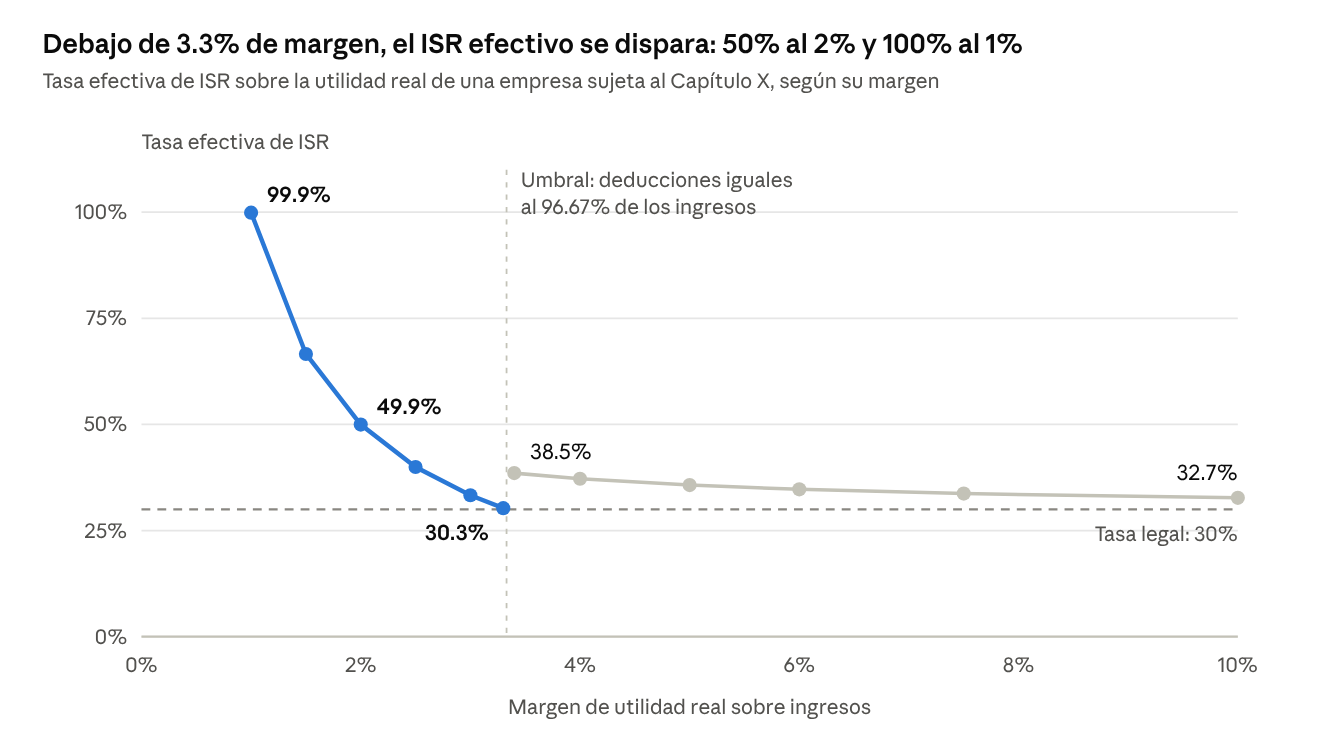
El efecto real es un ISR mínimo de facto. Cuando las deducciones superan el 96.67% de los ingresos, la empresa paga siempre alrededor del 1% de sus ingresos como ISR (30% de 3.33%), gane mucho o gane poco. Para comercializadoras, distribuidoras, constructoras, transportistas y empresas de servicios con márgenes delgados, el impuesto deja de medir la utilidad y empieza a medir las ventas.
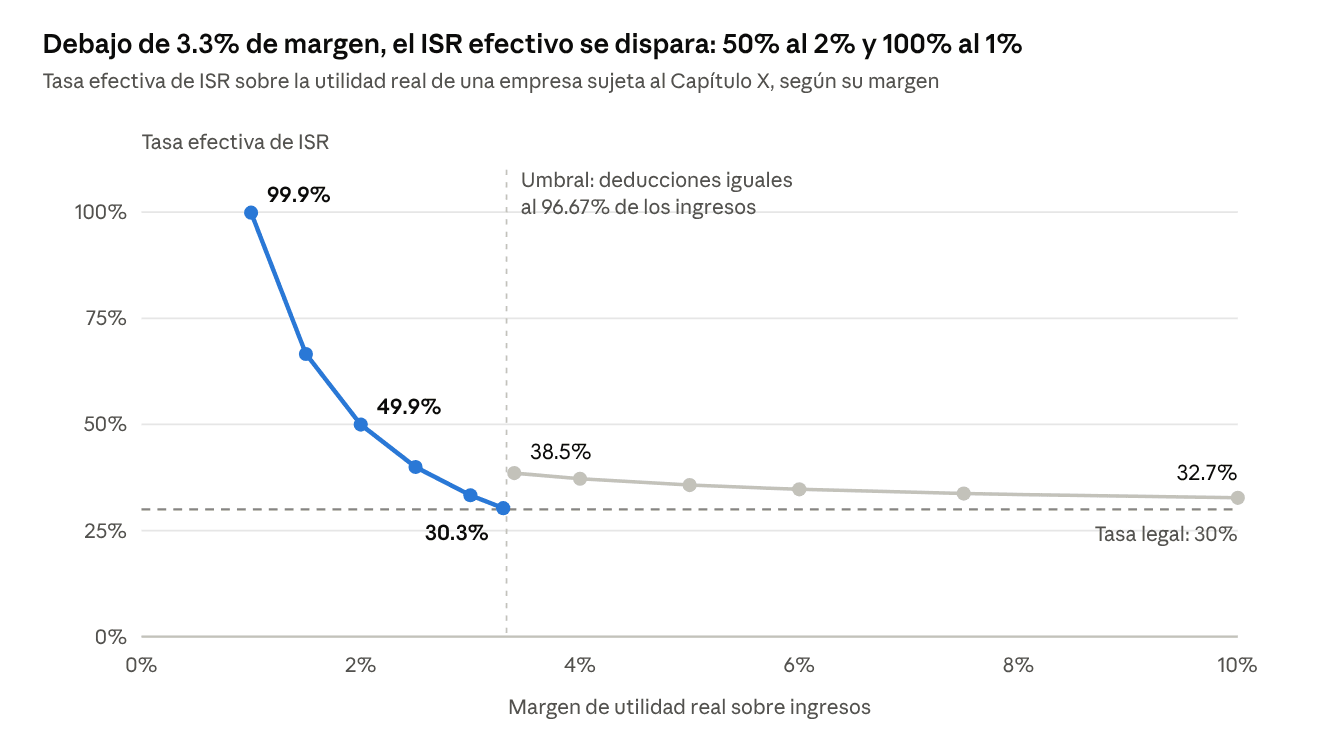
Ver la gráfica en tamaño completo.
Cálculo propio de Hyperion con la mecánica del artículo 78-B; tasa legal de ISR 30%; sin pérdidas, PTU ni estímulos
El salto entre 3.3% y 3.4% de margen es el escalón del 96.67%: la empresa con más margen paga una tasa efectiva mayor (38.5% contra 30.3%).
El golpe llega a la caja en febrero, no en marzo de 2028. Con el factor de 2.6162 sobre el coeficiente de utilidad, una empresa con coeficiente de 0.0200 pagará provisionales como si su coeficiente fuera 0.0523. La tesorería debe presupuestar desde el pago de enero de 2027.
La deuda cuesta más y el capital no es salida fácil. El límite de intereses al 20% encarece el financiamiento para quien rebasa el umbral de 20 millones de pesos de intereses del artículo 28, fracción XXXII. Al mismo tiempo, las nuevas reglas de CUCA restan atractivo a capitalizar pasivos. Es una pinza sobre la estructura de capital.
Las pérdidas fiscales valen menos. Si solo puedes usar el 50% por año, el activo por impuesto diferido tarda más en recuperarse y pierde valor presente. Esto mueve valuaciones, precios de compraventa de empresas y pruebas de recuperabilidad en estados financieros.
Habrá traslado a precios. En sectores de margen delgado, el ISR adicional se comportará como un costo variable y presionará renegociaciones de contratos de suministro en 2027.
Gastos empresariales y deducciones: "deducible" ya no significa "ahorra impuesto"
En 2027, un gasto puede ser estrictamente indispensable, estar facturado y pagado, y aun así no reducir tu ISR del año. Si tus deducciones superan el 96.67% de tus ingresos, cada peso adicional de gasto se va al remanente de los próximos 20 años y su ahorro fiscal inmediato es cero.
| Gasto o partida | Qué cambia en 2027 | Qué revisar antes del 31 de diciembre de 2026 |
|---|---|---|
| Gastos operativos en general | Con la regla del 99%, cada peso deducible ahorra 29.7 centavos en lugar de 30. Sobre el tope, el ahorro del año es cero | Adelantar a 2026 los gastos que legalmente puedan devengarse y pagarse este año |
| Regalías, servicios intercompañía, asistencia técnica del extranjero | Solo se deducen el año en que se pagan y se entera la retención | Pagar y retener antes del cierre lo ya devengado; ajustar fechas de exigibilidad en contratos |
| Anticipos de rentas y servicios | Se deducen conforme se presta el servicio o transcurre el plazo | Revisar contratos con pagos anticipados multianuales |
| Intereses | Tope del 20% de la utilidad fiscal ajustada | Revisar estructura de deuda, tasas intragrupo y covenants bancarios |
| Gastos sin requisitos fiscales | Ahora también reducen la CUFIN | Depurar comprobantes y soportes antes de decretar dividendos |
| Inversiones en activo fijo y capacitación | Estímulos de deducción inmediata y adicional ligados al Plan México y a Polos de Desarrollo, hasta 2030 | Evaluar si la inversión planeada califica y documentarla desde su origen |
La materialidad vale más que nunca. La exposición de motivos justifica el candado en el combate a empresas factureras. Esto anticipa auditorías enfocadas en deducciones, con el artículo 69-B del Código Fiscal de la Federación y la razón de negocios del artículo 5-A como herramientas del SAT. Cada deducción debe tener contrato, entregable y evidencia de pago.
La PTU no cambia por el candado. Según el análisis de EY México, el Capítulo X opera solo para ISR. La base de la participación de los trabajadores en las utilidades no se ve inflada por el nuevo tope.
Repercusiones jurídicas: la reforma fiscal también es una reforma corporativa y contractual
La reforma fiscal 2027 obliga a revisar contratos, actas y estructuras societarias, no solo declaraciones. El riesgo jurídico más caro no será pagar más ISR, sino descubrirlo tarde en una auditoría, una venta o un litigio.
- Contratos comerciales y de suministro. Los contratos de largo plazo con márgenes fijos necesitan cláusulas de cambio en la ley fiscal o de revisión de precio. Sin ellas, el proveedor absorbe todo el costo del candado.
- Contratos intercompañía y con el extranjero. Las fechas de exigibilidad y pago ahora definen cuándo deduces y cuándo retienes. Un contrato mal redactado puede dejar una regalía sin deducción en el ejercicio y generar retención anticipada.
- Financiamiento. Los covenants calculados con utilidad después de impuestos o con flujo libre pueden incumplirse por el ISR adicional. Conviene renegociarlos antes de que ocurra.
- Gobierno corporativo. Los aumentos de capital deben pagarse y soportarse documentalmente para entrar a la CUCA. Las políticas de dividendos deben recalcularse con la nueva CUFIN. El consejo de administración debe dejar constancia de la estrategia fiscal adoptada.
- Fusiones, escisiones y compraventa de empresas (M&A). La regla de continuidad económica y la fecha de corte del 8 de septiembre de 2026 hacen riesgosa cualquier reorganización sin razón de negocios. En compraventas, las pérdidas fiscales valen menos y las declaraciones e indemnidades fiscales deben ajustarse.
- Grupos de sociedades. La desincorporación del régimen opcional exige reconstruir saldos y calendarizar el pago del ISR diferido conforme a transitorios.
- Cumplimiento penal y corporativo. Deducir operaciones de empresas factureras puede escalar a delito fiscal y, en ciertos supuestos, a responsabilidad penal de la persona moral. Un programa de compliance fiscal con debido control es hoy un activo, no un gasto.
- Elección de régimen. Las personas morales con ingresos de hasta 50 millones de pesos podrán optar por RESICO. Es una decisión de asamblea o consejo que debe evaluarse con números y con requisitos de socios.
¿Procede amparo o juicio de nulidad contra la reforma fiscal 2027?
Sí hay puerta para ambos, pero no sirven para lo mismo. El amparo contra leyes fiscales es la única vía para cuestionar la constitucionalidad del nuevo candado a deducciones y pérdidas. El juicio de nulidad ante el Tribunal Federal de Justicia Administrativa sirve contra actos concretos del SAT y contra reglas de la Resolución Miscelánea que vayan más allá de la ley.
| Vía de defensa | Contra qué | Plazo | Para qué sirve |
|---|---|---|---|
| Amparo indirecto contra norma autoaplicativa | Los artículos de la LISR que te obligan desde su entrada en vigor, como el ajuste a pagos provisionales | 30 días hábiles desde la entrada en vigor (arts. 17, fr. I, y 18 de la Ley de Amparo). Si inicia el 1 de enero de 2027, vence hacia mediados de febrero | Que el candado no se aplique a tu empresa y recuperar lo pagado en exceso |
| Amparo contra el primer acto de aplicación | El primer pago provisional o declaración en que aplicas la norma, o un acto del SAT | 15 días hábiles (art. 17 de la Ley de Amparo) | Segunda oportunidad para quien no se amparó en enero |
| Juicio de nulidad ante el TFJA | Liquidaciones, rechazo de deducciones, negativas de devolución y reglas de carácter general junto con su primer acto de aplicación | 30 días hábiles desde la notificación (art. 13 de la Ley Federal de Procedimiento Contencioso Administrativo) | Errores de cálculo, materialidad, interpretación de transitorios y reglas que exceden la ley |
| Amparo directo contra la sentencia del TFJA | La sentencia definitiva del juicio de nulidad | 15 días hábiles | Permite plantear la inconstitucionalidad de la ley aplicada en los conceptos de violación (art. 175, fr. IV, de la Ley de Amparo) |
Por qué ampararse aunque otros lo hagan. En materia tributaria no existe declaratoria general de inconstitucionalidad (art. 107, fr. II, de la Constitución). Si la SCJN declara inconstitucional el candado, solo se benefician las empresas que se ampararon.
Los argumentos constitucionales, con su fuerza real. Esta es nuestra valoración preliminar, sujeta al texto que se publique en el DOF.
| Argumento | Fundamento | Fuerza estimada |
|---|---|---|
| El candado niega deducciones estrictamente indispensables por un porcentaje de ingresos, no por su naturaleza, y grava una renta que no existe | Proporcionalidad, art. 31, fr. IV; criterios de deducciones estructurales (jurisprudencia 1a./J. 103/2009) y de congruencia con la capacidad contributiva (P./J. 10/2003), citados por la SCJN en el AR 914/2017 | Alta |
| Dos "escalones" tratan peor a empresas con más utilidad: al cruzar el 96.67% y al pasar de utilidad a pérdida | Proporcionalidad y razonabilidad legislativa | Alta |
| Exclusiones sectoriales (maquila, gasolineras, automotrices con depósito fiscal, aseguradoras) frente a sectores con márgenes similares que sí quedan dentro | Equidad tributaria | Media-alta |
| Conceptos abiertos como "continuidad económica" y la medición del umbral dejados a reglas del SAT | Legalidad y seguridad jurídica | Media |
| Límite del 50% a pérdidas generadas antes de 2027 | Irretroactividad | Baja-media: la SCJN suele negar derechos adquiridos a una forma de amortizar |
| Reducción del límite de intereses de 30% a 20% | Proporcionalidad y legalidad | Baja: la Primera Sala ya validó el límite vigente (SCJN, AR 455/2022) |
Lo que cambió con la nueva Ley de Amparo. La reforma publicada en el DOF el 16 de octubre de 2025 endureció la suspensión en materia de créditos fiscales y exige un interés más acreditado. En la práctica, la empresa amparada paga mientras litiga y, si gana, recupera lo pagado con actualización. Por eso debe demostrar desde la demanda que está dentro del supuesto: ingresos superiores a 50 millones y perfil de deducciones.
Antes de litigar, hay alternativas. Un acuerdo conclusivo ante la PRODECON durante una auditoría puede resolver diferencias de deducciones sin juicio. Y el Programa de Regularización 2027 puede cerrar contingencias heredadas a costo reducido.
Lo que nadie está diciendo de la reforma fiscal 2027
La mayoría de los análisis describen el candado; pocos lo prueban con números. Al modelarlo aparecen distorsiones que importan tanto para planear como para litigar.
- El escalón del 96.67%: gastar más puede costar menos impuesto. Por cada 100 pesos de ingresos, una empresa con deducciones de 96.6 paga 1.31 de ISR; otra con deducciones de 96.8 paga 1.00. La segunda gana menos y aun así conserva más efectivo después de impuestos. Es un incentivo perverso y, a la vez, uno de los argumentos de amparo más sólidos.
- El escalón de la pérdida. Según la redacción del artículo 78-A, el candado solo aplica si hay utilidad fiscal. Con deducciones del 99.9% de los ingresos pagas cerca del 1% de tus ventas; con 100.1% no pagas nada. Espera auditorías dirigidas a empresas que reporten resultados cercanos a cero.
- El remanente que nunca llega. Si tu negocio opera de forma estructural por encima del 96.67%, el remanente diferido vuelve a toparse cada año. Tras 20 ejercicios se pierde: en la práctica es una deducción negada. Tu auditor no debería reconocerlo como activo diferido sin una prueba seria de recuperabilidad.
- El precipicio de los 50 millones. Una persona moral con 49 millones de ingresos puede optar por RESICO y quedar fuera del candado; con 51 millones queda dentro. Planear el crecimiento y la estructura es legítimo, pero fragmentar la empresa sin razón de negocios activa la regla de continuidad económica y el artículo 5-A del Código Fiscal.
- La confesión legislativa de las FIBRAS. La Ley de Ingresos ajusta la distribución mínima de las FIBRAS porque el artículo 78-B puede crear resultado fiscal sin efectivo. Es el propio legislador reconociendo que el candado puede gravar riqueza inexistente.
- La válvula de julio. El artículo 14 de la LISR permite solicitar autorización para disminuir pagos provisionales a partir del segundo semestre. Con factores de 2.6162 sobre el coeficiente, esa solicitud puede liberar flujo en la segunda mitad de 2027.
- San Luis Potosí y el Bajío: la excepción automotriz no llega a toda la cadena. Las armadoras con depósito fiscal quedarían fuera del candado si Diputados acepta el cambio del Senado. Los proveedores de autopartes, logística y distribución que no operan como maquila ni con depósito fiscal quedan dentro, con márgenes igual de delgados. Ahí hay un caso de equidad tributaria con rostro regional.
Ruta de acción para empresarios: de noviembre de 2026 a octubre de 2027
Las decisiones que más dinero ahorran se toman antes del 31 de diciembre de 2026. Las de defensa, en las primeras seis semanas de 2027.
- Noviembre 2026: diagnóstico. Mide si superas los 50 millones de ingresos acumulables, tu razón de deducciones contra ingresos, pérdidas pendientes, intereses netos, pagos al extranjero y anticipos. Modela el ISR 2027 y los pagos provisionales con los nuevos factores.
- Diciembre 2026: cierre inteligente. Adelanta gastos legítimos que puedan devengarse y pagarse en 2026. Paga y retén lo devengado con el extranjero. Aprovecha pérdidas en 2026, cuando aún no tienen tope. Documenta aumentos de capital y evalúa tu política de dividendos con la CUFIN vigente.
- Diciembre 2026: contratos y materialidad. Incorpora cláusulas de cambio en ley fiscal, ajusta fechas de exigibilidad intercompañía y arma el expediente de materialidad de tus principales deducciones.
- Enero 2027: decisión de amparo. Reúne declaraciones, estados financieros y papeles de trabajo que prueben que el candado te aplica. El plazo de 30 días hábiles corre desde la entrada en vigor.
- Febrero 2027: primer pago provisional. Si no te amparaste en enero, el pago de enero con los nuevos factores abre un plazo de 15 días hábiles para ampararte contra el primer acto de aplicación.
- Julio 2027: liberar flujo. Evalúa solicitar la disminución de pagos provisionales del segundo semestre.
- Antes del 31 de octubre de 2027: regularización. Si tienes adeudos de 2025 o anteriores, la solicitud al Programa de Regularización Fiscal vence en esa fecha y el pago, el 31 de diciembre de 2027.
Cómo te ayuda Hyperion Derecho & Negocios
En Hyperion integramos en un solo equipo el análisis fiscal, la estrategia corporativa y el litigio constitucional y administrativo. Desde San Luis Potosí atendemos empresas en todo México.
- Diagnóstico de impacto de la reforma fiscal 2027: modelamos tu ISR 2027, tus pagos provisionales y el valor real de tus pérdidas fiscales.
- Planeación fiscal de cierre 2026: acciones legales y documentadas para reducir el golpe antes del 31 de diciembre.
- Amparo contra leyes fiscales: estrategia, prueba del interés y demanda dentro del plazo de enero-febrero de 2027.
- Juicio de nulidad y defensa en auditorías del SAT: materialidad, razón de negocios, acuerdos conclusivos y defensa ante el TFJA.
- Contratos, gobierno corporativo y reestructuras: cláusulas fiscales, CUCA, CUFIN, dividendos, fusiones y escisiones con razón de negocios.
- Compliance fiscal y penal-corporativo: programas de debido control frente a operaciones simuladas y empresas factureras.
Agenda tu diagnóstico de reforma fiscal 2027 en hyperion.mx/contacto o llama al 444 283 5204.
Hyperion Derecho & Negocios
Fuentes y aviso legal
Fuentes oficiales
- Gaceta Parlamentaria, Cámara de Diputados: dictamen de la Comisión de Hacienda sobre la LISR, 13 de octubre de 2026 (Anexo IV-1)
- SCJN, Amparo en revisión 914/2017 (cita las jurisprudencias 1a./J. 103/2009 y P./J. 10/2003)
- SCJN, Comunicado 115/2023 sobre el Amparo en revisión 455/2022 (límite a la deducción de intereses)
Análisis profesionales y notas consultadas
- EY México: Paquete Económico 2027, iniciativa de reforma ISR para personas morales
- Greenberg Traurig: Paquete económico 2027, propuesta de reforma fiscal
- TaxToday / Thomson Reuters: Diputados aprueban reformas a la LISR
- TaxToday / Thomson Reuters: regularización fiscal y FIBRAS en la LIF 2027
- Deloitte: Flash Fiscal 39/2026
- Bloomberg Línea: control de deducciones en la Cámara de Diputados
- Proceso: Senado aprueba paquete de ingresos 2027; LISR regresa a Diputados
- Diario de Yucatán / El Universal: comisiones del Senado aprueban el paquete sin cambios
- Excélsior: cambios de la Comisión de Hacienda al paquete 2027
Aviso legal. Este artículo tiene fines informativos y refleja el estado del proceso legislativo al 28 de octubre de 2026. No constituye asesoría fiscal ni legal para un caso concreto. Los porcentajes, plazos y artículos citados deben confirmarse con el decreto que se publique en el Diario Oficial de la Federación y con los textos vigentes en el portal de la Cámara de Diputados. Los cálculos son ilustrativos y propios de Hyperion.